
Tobias Adrian sobre el marco de políticas integrado en medio de las crisis arancelarias
El asesor financiero del FMI habla sobre las funciones de reacción de las políticas ante las perturbaciones de la oferta y la demanda, los análisis basados en escenarios, la dinámica del mercado del Tesoro y la resiliencia de los mercados emergentes.

¿Necesitan los bancos centrales objetivos de inflación más flexibles para poder evaluar, y posiblemente prever, las perturbaciones del lado de la oferta en el futuro?
Este es un debate muy actual. Si pensamos en 2021, cuando la inflación estaba aumentando, los bancos centrales intentaban averiguar cómo evaluar ese aumento. Había dos extremos. Por un lado, estaba Brasil, que ya había subido los tipos de interés a principios de enero de 2021, lo que implicaba que «da igual si se trata de una perturbación de la oferta o si es temporal, vamos a subir los tipos de interés». Ese enfoque parece muy acertado en retrospectiva, porque Brasil se adelantó a los acontecimientos. Otros países latinoamericanos también fueron agresivos desde el principio. Por otro lado, las economías avanzadas se inclinaban más por decir: «Bueno, podría ser una crisis de suministro temporal, por lo que lo correcto sería esperar a ver qué pasa». Si se observan las previsiones de inflación de los bancos centrales, los participantes en el mercado y la inflación implícita en el mercado, se esperaba que la inflación se revirtiera muy rápidamente, que se tratara efectivamente de una crisis de suministro temporal. Ante una crisis de suministro temporal, la respuesta teórica es ignorarla. En retrospectiva, resultó que la inflación estaba correlacionada entre los distintos países y era bastante persistente. Los bancos centrales acabaron endureciendo su política.
Gran parte del debate actual, ahora que muchos bancos centrales están revisando sus marcos de política monetaria, consiste en evaluar en qué medida la política monetaria debería ser más reactiva a las perturbaciones de la oferta y la demanda, y si se deben permitir desviaciones temporales del objetivo de inflación. Puede que haya más disposición a actuar con rapidez. Ya sea por la demanda o por la oferta, ¿debería distinguirse realmente la respuesta política? El segundo debate se refiere a la incertidumbre de las previsiones. Siempre es difícil comprender en tiempo real si las crisis son persistentes o no. En retrospectiva, resulta obvio. Existe un gran debate sobre la pregunta: «Si no está seguro de si se trata de un bache temporal o de algo más permanente, ¿esa incertidumbre en sí misma cambiaría algo en la política?». Esto se refleja en el análisis basado en escenarios que mencioné brevemente en las Reuniones de Verano de Bancos Centrales 2025, el 12 de junio. La tercera pregunta se refiere a las previsiones en sí mismas, es decir, cómo se realizan las previsiones en tiempo real en los bancos centrales. Los tres elementos están interrelacionados, pero son algo independientes: ¿cuál debería ser la regla política de referencia? ¿Cómo se aborda la incertidumbre? ¿Cómo se realizan las previsiones? Los tres son ámbitos políticos activos. Veremos cómo salen los bancos centrales al otro lado cuando finalice el proceso de revisión de los marcos de política monetaria.
Tobias Adrian es asesor financiero del Fondo Monetario Internacional y director del Departamento de Mercados Monetarios y de Capital. Dirige la labor del FMI en materia de supervisión del sector financiero, políticas monetarias y macroprudenciales, regulación financiera, resolución bancaria, gestión de la deuda y mercados de capital. También supervisa las actividades de desarrollo de capacidades en los países miembros del FMI, en particular en lo que respecta a la supervisión y regulación de los sistemas financieros, la resolución bancaria, la banca central, los regímenes monetarios y cambiarios, la moneda digital del banco central y la gestión de activos y pasivos. Adrian fue anteriormente vicepresidente senior del Banco de la Reserva Federal de Nueva York y director asociado de su grupo de investigación y estadística. Ha impartido clases en la Universidad de Princeton y en la Universidad de Nueva York. Adrian tiene un doctorado por el Instituto Tecnológico de Massachusetts, un máster por la London School of Economics, un diploma por la Universidad Goethe de Fráncfort y un máster por la Universidad Paris-Dauphine.
El último Informe sobre la estabilidad financiera mundialdel FMI señala que algunas valoraciones de las acciones estadounidenses dependen de «un crecimiento persistentemente sólido de los beneficios a medio plazo», algo que resulta «cada vez más difícil» en un contexto de incertidumbre económica y comercial. Entre la publicación del informe en abril y la fecha de hoy, ¿ha cambiado algo en cuanto a las hipótesis de crecimiento y qué significaría esto para los precios de los activos y los riesgos de una nueva corrección?
Hay dos factores a tener en cuenta en lo que respecta a los precios de los activos, en particular los precios de las acciones en Estados Unidos. El primero, como usted ha insinuado, es que los beneficios han sorprendido al alza durante muchos trimestres. Si observamos el monitor de beneficios, donde hacemos un seguimiento de los beneficios empresariales, los beneficios estadounidenses siguen siendo sólidos. Varias empresas, aunque no todas, han sorprendido al alza, más aún en comparación con otros países. Los beneficios de las empresas que cotizan en bolsa en Estados Unidos, en particular, siguen siendo sólidos, y el crecimiento del consumo en Estados Unidos también se ha mantenido robusto. No está claro hasta qué punto se está ralentizando. El segundo elemento, que depende de los beneficios, es que las valoraciones están bastante ajustadas. En el GFSR del pasado mes de octubre mostramos que los niveles de valoración requieren unos beneficios medios significativamente más sólidos de lo que prevén los analistas; esto también significa que las relaciones precio-beneficio son elevadas en comparación con los estándares históricos. Si lo piensa desde la perspectiva empresarial, eso hace que su coste de capital sea relativamente bajo en Estados Unidos. Por lo tanto, a las empresas les resulta atractivo emitir acciones en Estados Unidos. Las relaciones precio-beneficio también son elevadas en algunos mercados bursátiles no estadounidenses, aunque no en la misma medida que en Estados Unidos.
¿Puede explicar con más detalle los riesgos a los que se enfrentan las economías de los mercados emergentes y qué pueden hacer al respecto los bancos centrales de esos países?
Cuando pensamos en los mercados emergentes, tendemos a pensar en cuatro grandes grupos.
China es el mayor mercado emergente y la segunda economía más grande del mundo, por lo que la analizamos específicamente. El crecimiento del PIB de China sigue siendo sólido. El mercado inmobiliario se ha ajustado en términos de precios y volúmenes de transacciones, pero hay indicios, al menos en algunas provincias, de que los precios están tocando fondo. Los responsables políticos han tomado medidas decisivas para hacer frente a las secuelas del mercado inmobiliario. Nuestro consejo básico en materia de política es que se siga centrando en impulsar el consumo interno, lo que ha sido un mensaje político constante durante algunos años.
En segundo lugar, está el resto de Asia, incluidos la India y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN). La India ha crecido con mucha fuerza y las economías de la ASEAN también son bastante sólidas, en conjunto. Tenemos bastante confianza en las perspectivas de los mercados emergentes de Asia, y los responsables de las políticas monetarias y fiscales han sido en general prudentes en los últimos años.
Los diferentes modelos envían señales diferentes sobre en qué medida la caída del dólar se debe a una reversión de la subida anterior y en qué medida indica una nueva dinámica.
Tobias Adrian
En tercer lugar, está América Latina, donde existe cierta heterogeneidad entre los países. En general, hay crecimiento y muchas economías han desarrollado mercados de capitales nacionales. Brasil es un buen ejemplo, pero también lo son otros países como Chile y México. Los inversores internacionales están invirtiendo fuertemente en deuda en moneda local y los marcos de política monetaria se han vuelto mucho más resistentes. El objetivo de inflación es la norma. Los enfoques regulatorios están totalmente alineados con los estándares internacionales y las reservas de divisas también son sólidas. Y en los últimos cinco años, todas estas economías han sido muy resistentes frente a perturbaciones muy adversas.
Luego están Europa del Este, Oriente Medio y África. Europa del Este tiene mercados de capitales y sistemas bancarios bastante resistentes que atraen mucho capital. África y Oriente Medio son casos específicos de cada país, pero también hay perspectivas bastante positivas. Los marcos de política están mejorando y, en general, los principales mercados emergentes parecen resistentes desde el punto de vista macrofinanciero.
¿Cuál fue el diagnóstico del FMI sobre la agitación del mercado de bonos del Tesoro estadounidense en abril? El GFSR menciona la liquidación de las operaciones de base y las operaciones de swap spread, pero añade que los efectos exactos no estaban claros. ¿Ha tenido usted la oportunidad de examinar esas operaciones y su impacto junto con las debilidades más generales del mercado de bonos del Tesoro estadounidense?
La operación de base es aquella en la que los gestores de activos suelen tener posiciones largas en futuros del Tesoro estadounidense y los fondos de cobertura tienden a tomar la otra parte de la operación, por lo que tienen posiciones cortas en el mercado de futuros, pero luego cubren ese riesgo de duración en el mercado de repos. Así pues, se trata del mercado bilateral de repos. Esa operación consiste en gran medida en cubrir el riesgo de duración. Por lo tanto, es realmente un indicador del estrés del mercado de financiación. No hemos observado disfunciones en los mercados de repos y no hemos tenido noticias de liquidaciones forzadas de operaciones de base, aunque es algo que nosotros, el Banco de Pagos Internacionales y los reguladores de todo el mundo estamos vigilando. Nuestra opinión es que esta operación ha sido bastante resistente, lo cual es una señal tranquilizadora.
Luego está la operación de swap spread negativo, que ha sido muy comentada. Se trata de una mezcla de exposición al riesgo de financiación, pero también de cierto riesgo de duración. Hemos observado un cierto aumento, pero no ha sido dramático en comparación con otros episodios. Por lo tanto, creemos que ha habido cierta exposición al riesgo de duración, pero no nos queda claro cuál ha sido el factor determinante de los movimientos en las primas a largo plazo, por ejemplo.

Observamos una evolución de los precios en la que los bonos del Tesoro repuntaron después del 2 de abril y luego se produjo un ajuste a la baja en los bonos del Tesoro de mayor duración. Pero eso también ocurrió en otros países, como en el Reino Unido con los bonos del Estado y en Japón con los bonos del Gobierno japonés. Esto recuerda en cierta medida a una reducción del riesgo de duración ante una venta masiva. Sin embargo, gran parte de ello se normalizó junto con el repunte hasta máximos históricos en los mercados de renta variable y de crédito: los diferenciales de crédito han vuelto a ser bastante estrechos. Hubo una venta masiva temporal, pero se recuperó con bastante rapidez. Por lo tanto, la preocupación por la estabilidad financiera a la que usted alude, es decir, que podría producirse un desapalancamiento forzado que amplificara el movimiento a la baja de los precios de los activos, no se materializó realmente.
En cuanto al funcionamiento del mercado de bonos del Tesoro, cuando aumenta la volatilidad, los mercados tienden a volverse más ilíquidos. El principal factor para la liquidez del mercado es la volatilidad del mismo. Pero no observamos ninguna iliquidez adicional desmesurada más allá de este aumento de la volatilidad. Y, de nuevo, la volatilidad de los tipos de interés y del mercado de valores volvió a niveles relativamente benignos. Hubo cierta venta masiva, pero también se produjo una rápida recuperación y el funcionamiento del mercado fue, en general, satisfactorio.
Quiero subrayar que los responsables políticos estadounidenses han tomado varias medidas para hacer más resistentes los mercados de bonos del Tesoro de Estados Unidos, entre otras cosas, impulsando una mayor centralización de la compensación y una mayor transparencia. Y creemos que se trata de buenas medidas políticas. Recientemente hemos publicado un blog sobre este tema. También hemos elaborado un documento en el que profundizamos en estas cuestiones. Esta es una tendencia que también observamos en otros países. Japón y la India, por ejemplo, han avanzado hacia una compensación más centralizada, y muchos otros países han avanzado tanto hacia la compensación centralizada como hacia una mayor transparencia. Y creemos que eso es muy positivo desde el punto de vista del funcionamiento del mercado.
Ha habido preocupación por las monedas de los mercados emergentes que se han depreciado frente al dólar en los últimos años, lo que podría provocar salidas de capital y entradas débiles en los bonos en moneda local. Con el aparente debilitamiento del dólar en los últimos meses, ¿qué significa esto para las economías de los mercados emergentes?
Es importante señalar que el dólar llevaba años repuntando. Los diferentes modelos envían señales diferentes sobre en qué medida la caída del dólar se debe a una reversión de la subida anterior y en qué medida indica una nueva dinámica, incluidas más actividades de cobertura por parte de los titulares no residentes de activos en dólares estadounidenses. Y, por supuesto, los tipos de cambio fluctúan mucho. No está claro cómo va a evolucionar esto en el futuro. También me gustaría señalar que existe una gran heterogeneidad en lo que respecta al dólar en relación con los mercados emergentes. Algunos mercados emergentes se han apreciado con respecto al dólar, mientras que otros se han depreciado, por lo que el panorama no es totalmente uniforme. A principios de abril, las condiciones financieras de los mercados emergentes también se endurecieron, tanto en lo que respecta a la deuda en moneda fuerte como en moneda local, pero gran parte de ello ha vuelto a los niveles anteriores.
Si observamos las condiciones financieras de los mercados emergentes, no eran tan favorables en términos históricos como en algunas de las economías avanzadas. Pero, en promedio, siguen sin estar en niveles muy restrictivos. Por supuesto, si se analiza todo el espectro crediticio, algunos países son más arriesgados que otros y deben pagar un coste más alto para emitir. Pero, en función del riesgo en relación con la historia, creo que hemos vuelto a unas condiciones bastante ordenadas y, de hecho, recientemente hemos visto emisiones de varios mercados emergentes.
Desde hace algunos años, el FMI viene desarrollando un «marco de política integrado» (IPF), que refleja las numerosas combinaciones de herramientas que los bancos centrales pueden utilizar para promover la estabilidad monetaria y financiera. ¿Puede ponernos al día sobre este trabajo y los próximos pasos a seguir?
El IPF aborda la multitud de fricciones que un mercado emergente típico tendría que tener en cuenta en su combinación de políticas macroeconómicas. Las fricciones financieras están omnipresentes. Pero ¿cuál es la magnitud relativa de la fricción financiera y en qué medida hay que tenerla en cuenta en el marco macroeconómico habitual? Un mercado emergente típico tiende a tener mercados de divisas algo menos líquidos y quizás mercados de capitales nacionales menos líquidos, por lo que el enfoque tradicional de fijación de objetivos de inflación puede no ser el ideal. Como resultado, considerar múltiples herramientas a la vez puede ser beneficioso en algunas circunstancias. El IPF es un marco de objetivos de inflación, pero permite considerar la intervención cambiaria o medidas de flujo de capital en algunos casos, así como herramientas de política prudencial.
Se trata de intentar tener un enfoque común para todas esas herramientas de política. Y, una vez que se han desarrollado plenamente los mercados y se han abordado las fricciones financieras, no hay que preocuparse tanto por estas interacciones. Hemos elaborado orientaciones en torno al IPF y, a través de nuestra supervisión en el marco del Artículo IV, así como de la asistencia técnica, estamos ayudando a los países miembros a poner en marcha este tipo de marco de política. Nuestro objetivo es siempre servir a los miembros ayudándoles a fortalecer la resiliencia institucional y los marcos de política.
En cuanto a los aranceles estadounidenses, los bancos centrales se verán tentados a intentar suavizar el golpe para los gobiernos mediante una política monetaria más flexible, como hicieron muchos bancos centrales durante otras crisis de oferta. Sin embargo, existe un riesgo real de que esto se produzca a expensas de la estabilidad de precios, que tanto ha costado conseguir, especialmente en un momento en que la inflación es más persistente y las expectativas están menos ancladas que en el pasado reciente. ¿Cómo deben responder los bancos centrales?
Hemos observado varias crisis diferentes en distintos ámbitos. Una es la crisis arancelaria, como usted ha mencionado. Pero entonces depende de si un país también está imponiendo aranceles. La segunda consideración es la incertidumbre relacionada con el entorno político. Los aranceles son tanto una crisis de oferta como de demanda, dependiendo de las magnitudes relativas y de cuánto se impone a las exportaciones frente a las importaciones. Pero el nivel de incertidumbre, en general lo consideramos una crisis de demanda, ya que afecta a la confianza de los consumidores y las empresas. Hemos observado un cierto debilitamiento de los datos en algunos países. Pero aún no está claro en qué medida eso se traducirá en datos económicos más débiles.
En abril, rebajamos nuestras previsiones de crecimiento. Pero hemos visto cómo las condiciones financieras se han relajado de nuevo. Si se considera que las condiciones financieras son un indicador de la incertidumbre macroeconómica en general, parte de esa incertidumbre se ha revertido. En última instancia, su perspectiva sobre la magnitud de los aranceles determinará su opinión sobre las perspectivas. El panorama es un poco contradictorio, ya que parte de la tensión que vimos era realmente temporal desde la perspectiva actual y los mercados emergentes se han mostrado resistentes en general hasta la fecha. Tendremos que ver cómo evoluciona la situación en el futuro.
El FMI ha publicado recientemente un estudio en el que se establece un marco para la deuda en riesgo. ¿Es algo que espera integrar en su análisis habitual?
La deuda en riesgo toma prestadas algunas de las herramientas del marco de crecimiento en riesgo. Se publicó en el Monitor Fiscal y hay muchos avances analíticos que están realizando los economistas del FMI. Queda por ver en qué medida se incluirá en los productos de supervisión habituales. Se necesita tiempo para asimilar y justificar de forma sólida los nuevos avances analíticos, así que veremos cómo evoluciona.
Muchas empresas de mercados emergentes tienen una capacidad limitada para cubrirse frente al riesgo cambiario, en un momento en que la volatilidad de los tipos de cambio podría aumentar en medio de una mayor incertidumbre comercial. ¿Cuál cree que es la estrategia óptima que deberían adoptar los bancos centrales?
Yo distinguiría entre tres escenarios diferentes. Uno es el que siempre hemos aconsejado a los mercados emergentes, que es que, en casos agudos de iliquidez del mercado, la iliquidez en sí misma puede provocar movimientos cambiarios exacerbados, por lo que la intervención puede ser útil para mitigar la volatilidad de los mercados financieros o del mercado de divisas. Esa ha sido la línea política durante décadas, y sigue siendo válida en el IPF. El IPF aporta una perspectiva adicional y más novedosa: que a veces puede ser conveniente realizar una intervención preventiva en el mercado de divisas. El IPF ofrece un marco normativo muy concreto sobre cuándo deben realizarse esas intervenciones preventivas en relación con las entradas de capital. Luego hay una tercera consideración relativa a una política de estabilización preventiva en relación con las salidas de capital. Ahora bien, eso no forma parte del marco, pero sin duda es algo que estamos estudiando.
Solo los usuarios que tengan una suscripción de pago o formen parte de una suscripción corporativa pueden imprimir o copiar contenido.
Para acceder a estas opciones, junto con todas las demás ventajas de la suscripción, póngase en contacto con info@centralbanking.com o consulte nuestras opciones de suscripción aquí: subscriptions.centralbanking.com/subscribe
Actualmente no puede imprimir este contenido. Póngase en contacto con info@centralbanking.com para obtener más información.
Actualmente no puede copiar este contenido. Póngase en contacto con info@centralbanking.com para obtener más información.
Copyright Infopro Digital Limited. Todos los derechos reservados.
Tal y como se indica en nuestros términos y condiciones, https://www.infopro-digital.com/terms-and-conditions/subscriptions/ (punto 2.4), la impresión está limitada a una sola copia.
Si desea adquirir derechos adicionales, envíe un correo electrónico a info@centralbanking.com prueba prueba prueba
Copyright Infopro Digital Limited. Todos los derechos reservados.
Puede compartir este contenido utilizando nuestras herramientas para artículos. Tal y como se indica en nuestros términos y condiciones, https://www.infopro-digital.com/terms-and-conditions/subscriptions/ (cláusula 2.4), un usuario autorizado solo puede hacer una copia de los materiales para su uso personal. También debe cumplir con las restricciones de la cláusula 2.5.
Si desea adquirir derechos adicionales, envíe un correo electrónico a info@centralbanking.com prueba prueba prueba
Más información en Política monetaria

Mexico’s monetary policy should remain tight, IMF says
Banxico should strengthen comms and limit government bond purchases to short end of curve, fund adds

Villeroy de Galhau rechaza las críticas “populistas” contra los bancos centrales
Las instituciones independientes deben estar “más que nunca” al frente de la toma de decisiones, afirma el exgobernador del BdF
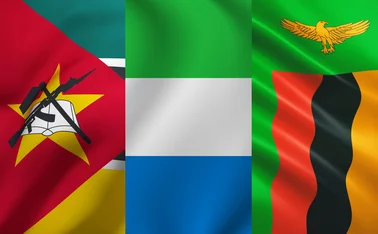
Los bancos centrales de África divergen mientras Zambia aplica un importante recorte de tasas
Mozambique mantiene las tasas, mientras que Sierra Leona aplica su segunda subida consecutiva
Sri Lanka mantiene las tasas de interés, ya que la inflación sigue siendo elevada
El CBSL afirma que las expectativas a mediano plazo siguen “en general bien ancladas” en torno al objetivo
Goodhart y Pradhan analizan el fin de la independencia monetaria
Los autores de The Unanchored central banker analizan cómo el envejecimiento de la población, el fuerte aumento de los costes sanitarios y los crecientes déficits fiscales obligarán a los bancos centrales a flexibilizar sus objetivos de inflación y a rescatar a gobiernos altamente endeudados
El BCE debería convertirse en prestamista de última instancia a escala mundial, según un informe
Los académicos presentan recomendaciones políticas para impulsar la internacionalización del euro

Notas de libros: El banquero central sin ancla, de Manoj Pradhan y Charles Goodhart
Un libro repleto de opiniones provocadoras que invita a los lectores a replantearse el papel de la banca central en el contexto de unas tendencias macroeconómicas en constante evolución
El Sarb sube las tasas en 25pb, alegando una crisis de oferta mundial persistente
La economía mundial no se encuentra en una situación favorable, afirma el gobernador