
Interoperabilidad de pagos instantáneos transfronterizos preparada para el futuro: decisiones estratégicas de arquitectura para los bancos centrales
Los pagos instantáneos transfronterizos se han convertido en una prioridad estratégica para los bancos centrales que buscan reforzar la conectividad financiera, facilitar el crecimiento económico y extender los beneficios de la modernización de los pagos nacionales más allá de las fronteras. La creación de infraestructuras de pago interoperables y basadas en estándares requiere una visión arquitectónica a largo plazo que equilibre la innovación con la gobernanza, la resiliencia operativa y la supervisión regulatoria.
La interoperabilidad como fundamento y su costo real
La interoperabilidad se ha convertido en un principio arquitectónico determinante del diseño de los sistemas de pago modernos, y con razón. Las conexiones bilaterales no son escalables. Cada nuevo corredor que se añade a un modelo bilateral aumenta el esfuerzo de integración, ya que cada nuevo participante debe establecer una conexión específica con cada uno de los ya existentes.
Los modelos multilaterales basados en estándares pretenden reducir esta complejidad al permitir que un sistema de pagos nacional se conecte una sola vez y llegue a otras jurisdicciones participantes a través de un marco común.
Esa eficiencia conlleva una contrapartida que los bancos centrales deberían considerar de forma explícita. La participación en un acuerdo multilateral requiere un consenso sobre normas técnicas compartidas, reglas de funcionamiento y procesos de gobernanza. Dependiendo del modelo, ciertas decisiones deben tomarse de forma colectiva, en lugar de que las adopte un único banco central de forma independiente.
El reto consiste, por tanto, en determinar en qué ámbitos son necesarias normas comunes, mientras se preserva la autoridad nacional sobre los participantes nacionales, la política reguladora, la liquidación y la supervisión.
La norma ISO 20022 proporciona la base global para la mensajería de pagos moderna, lo que permite disponer de datos de transacción más completos, una mayor transparencia, un procesamiento directo mejorado y una mayor coherencia entre las infraestructuras de pago. Sin embargo, la armonización de la mensajería resuelve el reto de la sintaxis, no el de la soberanía. Dos jurisdicciones pueden intercambiar el mismo mensaje estandarizado, mientras aplican requisitos distintos en materia de filtrado de sanciones, localización de datos, protección del consumidor o resolución de litigios.
Por lo tanto, los bancos centrales deberían distinguir entre dos niveles de interoperabilidad. La normalización técnica está cada vez más consolidada, aunque su aplicación coherente sigue siendo una tarea en curso. La gobernanza y la armonización jurídica requieren una negociación más profunda, ya que determinan cómo se reparten la autoridad, la responsabilidad y el riesgo entre las distintas jurisdicciones.
Diseño de arquitecturas de pagos transfronterizos sostenibles
Si bien cada jurisdicción tiene sus propios objetivos políticos y características de mercado, las infraestructuras de pagos transfronterizos que tienen éxito comparten varios principios arquitectónicos que respaldan la sostenibilidad a largo plazo.
Modelos de liquidación
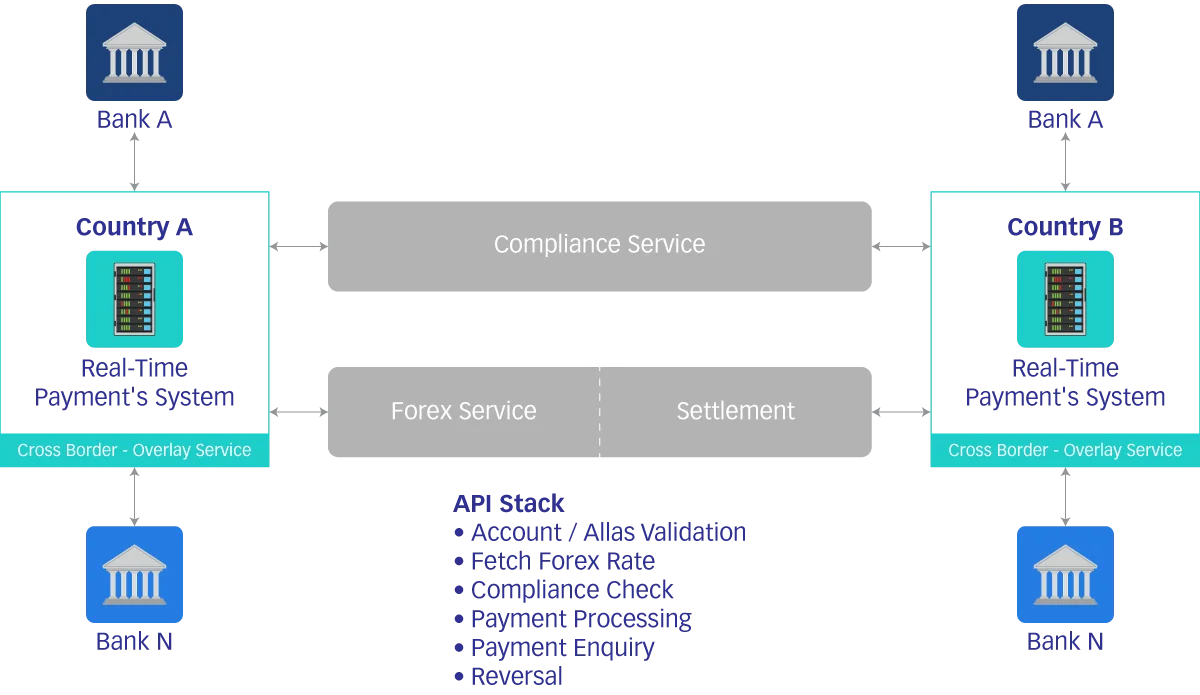
La liquidación sigue siendo una de las consideraciones de diseño más importantes para cualquier ecosistema de pagos transfronterizos. Ya se trate de liquidación bruta en tiempo real, liquidación neta diferida, liquidez prefinanciada o modelos híbridos, el marco de liquidación debe equilibrar la eficiencia operativa con la firmeza de la liquidación, la optimización de la liquidez y la gestión del riesgo sistémico.
En lugar de establecer un único modelo de liquidación, los bancos centrales deberían respaldar mecanismos de liquidación configurables que se adapten a la capacidad de liquidez, la estructura del mercado y los requisitos operativos de las jurisdicciones participantes. Esta flexibilidad permite que la red integre instituciones y mercados de distintos tamaños, manteniendo al mismo tiempo normas coherentes y certeza en la liquidación.
Gestión de divisas
Las transacciones transfronterizas suelen implicar múltiples divisas, lo que introduce una complejidad adicional en el procesamiento de los pagos. Una gestión eficaz de divisas requiere una fijación de precios transparente, mecanismos de liquidez fiables, mecanismos de ejecución eficientes y una integración perfecta con la coordinación de los pagos.
Las infraestructuras de pago flexibles permiten a las jurisdicciones adoptar modelos de divisas adaptados a sus estructuras de mercado, mientras mantienen la rapidez de las transacciones, la transparencia y la eficiencia operativa.
Cumplimiento normativo y gestión de riesgos
Operar en múltiples entornos normativos requiere que las capacidades de cumplimiento normativo se integren directamente en los flujos de trabajo de los pagos. Los controles contra el blanqueo de capitales, la verificación de sanciones, la detección de fraudes, las obligaciones de “conozca a su cliente” y los requisitos de información deben integrarse en el procesamiento de los pagos para respaldar una aplicación coherente de las políticas sin introducir fricciones operativas innecesarias.
La incorporación de capacidades de cumplimiento normativo en la gestión de pagos refuerza la eficiencia operativa, favorece la automatización y consolida la confianza regulatoria en todas las infraestructuras participantes.
Interoperabilidad basada en estándares
Los estándares abiertos siguen siendo esenciales para una modernización sostenible de los pagos. La mensajería ISO 20022, la integración basada en interfaces de programación de aplicaciones (API), los directorios estandarizados de participantes y el enrutamiento inteligente simplifican las integraciones futuras, al tiempo que permiten que los ecosistemas de pago evolucionen sin alterar la infraestructura existente.
Gobernanza y resiliencia operativa
La tecnología por sí sola no puede garantizar infraestructuras de pagos transfronterizos fiables. La interoperabilidad sostenible depende de marcos de gobernanza claramente definidos que establezcan las responsabilidades de los participantes, las políticas operativas, los procedimientos de resolución de litigios, las expectativas en materia de nivel de servicio y los mecanismos de supervisión.
Como infraestructuras críticas de los mercados financieros, los sistemas de pago deben incorporar la ciberseguridad, la continuidad del negocio, la recuperación ante desastres y la resiliencia operativa como principios arquitectónicos fundamentales, garantizando una prestación de servicios segura y fiable en ecosistemas de pago cada vez más interconectados.
Escalabilidad para el crecimiento futuro
Las infraestructuras de pago deben diseñarse para dar cabida a volúmenes de transacciones crecientes, a nuevos participantes, a la evolución de la normativa y a los servicios de pago emergentes sin que sea necesario un rediseño arquitectónico fundamental.
Una arquitectura modular y orientada a los servicios permite a los bancos centrales introducir nuevas capacidades mediante una modernización gradual, en lugar de una sustitución total del sistema, protegiendo así las inversiones existentes y apoyando al mismo tiempo la innovación a largo plazo.
Iniciativas emergentes de interoperabilidad y el giro hacia la conectividad multilateral
Los pagos transfronterizos están dejando cada vez más atrás los acuerdos bilaterales tradicionales para avanzar hacia modelos de interoperabilidad multilateral que conectan múltiples sistemas de pago nacionales a través de normas comunes y marcos de gobernanza compartidos. Este cambio refleja el creciente reconocimiento de que una conectividad internacional escalable no puede basarse en una red en expansión de integraciones uno a uno, ya que cada una de ellas introduce una complejidad operativa, técnica y normativa adicional.
Entre los avances más significativos en los pagos instantáneos transfronterizos se encuentra Nexus, una iniciativa desarrollada originalmente por el BSI Innovation Hub que, desde entonces, ha pasado de ser un proyecto a su puesta en marcha. Gestionada ahora por Nexus Global Payments, la iniciativa avanza hacia su despliegue operativo, con un operador técnico designado para desarrollar y gestionar la plataforma y cuya primera puesta en marcha está prevista para 2027.
En lugar de sustituir las infraestructuras nacionales existentes, Nexus está diseñada para conectar los sistemas nacionales de pagos instantáneos a través de un marco multilateral común basado en mensajes estandarizados según la norma ISO 20022, API y normas compartidas del esquema. Esto permite a las jurisdicciones participantes alcanzar la interoperabilidad transfronteriza sin dejar de mantener el control sobre sus sistemas de pago nacionales.
Para los bancos centrales, esta evolución refuerza una prioridad arquitectónica más amplia: las infraestructuras de pago deben diseñarse no solo para satisfacer las necesidades nacionales actuales, sino también con los estándares, la gobernanza y las capacidades de interoperabilidad necesarios para la futura conectividad regional e internacional.
Preparar la infraestructura de pagos para el futuro
La modernización de las infraestructuras de pago debe considerarse una estrategia nacional continua, más que un programa tecnológico puntual. A medida que evolucionan los ecosistemas de pago, las infraestructuras deben adaptarse a los nuevos requisitos normativos, a las monedas digitales, al aumento del volumen de transacciones y a la expansión de la conectividad transfronteriza, sin comprometer la estabilidad financiera ni la supervisión nacional.
Para lograrlo, se requieren arquitecturas basadas en normas, modulares y extensibles que permitan una modernización gradual, en lugar de una sustitución del sistema a gran escala. Los modelos de implementación nativos de la nube, la integración centrada en las API y las capacidades de orquestación configurables mejoran aún más la escalabilidad, la flexibilidad operativa y la eficiencia de la implementación.
Por encima de todo, el éxito a largo plazo depende de una gobernanza eficaz. Si bien la tecnología permite la interoperabilidad, la colaboración de confianza entre los bancos centrales, los operadores de sistemas de pago, los reguladores, las instituciones financieras y los socios tecnológicos es lo que, en última instancia, determina el éxito y la sostenibilidad de los ecosistemas de pagos transfronterizos.
Conclusión
Los pagos instantáneos transfronterizos se están convirtiendo en un pilar estratégico de la infraestructura moderna de los mercados financieros. A medida que las iniciativas regionales de interoperabilidad continúan expandiéndose, las decisiones arquitectónicas que se tomen hoy determinarán la eficacia con la que los sistemas de pago respalden la estabilidad financiera, la integración económica y la innovación futura.
Al dar prioridad a los estándares abiertos, la interoperabilidad, una gobernanza sólida y arquitecturas adaptables, los bancos centrales pueden establecer infraestructuras de pago que cumplan los objetivos políticos actuales y, al mismo tiempo, mantengan su resiliencia en un ecosistema financiero global cada vez más conectado.
Con décadas de experiencia en la provisión de soluciones de infraestructura de pagos para bancos centrales, sistemas de pago nacionales e instituciones financieras de todo el mundo, ProgressSoft comprende las consideraciones estratégicas, operativas y normativas que determinan el éxito de la modernización de los pagos. A través de infraestructuras de pago interoperables, basadas en estándares, modulares y nativas de la nube, ProgressSoft ayuda a las autoridades de pagos a construir ecosistemas resilientes que respalden servicios de pago nacionales y transfronterizos sin fisuras, al tiempo que se mantienen adaptables a los futuros cambios normativos y de mercado.
Lecturas recomendadas
Comité de Pagos e Infraestructuras de Mercado del BPI (2023), “Interconexión de los sistemas de pago rápido a través de las fronteras”
Comité de Pagos e Infraestructuras de Mercado del BPI (2026), “Mejorar los pagos transfronterizos paso a paso: conclusiones de la encuesta de seguimiento de 2025”
Banco de Pagos Internacionales (2024), “Pagos rápidos: diseño y adopción”
Nexus Global Payments (2026), “Nexus Global Payments nombra a un operador técnico”
Banco Mundial (2023), “La banca abierta y el futuro de los sistemas de pagos rápidos”
Banco Mundial, Proyecto FASTT (Transacciones sin fricciones, asequibles, seguras y puntuales): pagos rápidos al por menor. Herramienta de seguimiento de pagos rápidos del Banco Mundial.
Contenido patrocinado
Copyright Infopro Digital Limited. All rights reserved.
As outlined in our terms and conditions, https://www.infopro-digital.com/terms-and-conditions/subscriptions/ (point 2.4), printing is limited to a single copy.
If you would like to purchase additional rights please email info@centralbanking.com
Copyright Infopro Digital Limited. All rights reserved.
You may share this content using our article tools. As outlined in our terms and conditions, https://www.infopro-digital.com/terms-and-conditions/subscriptions/ (clause 2.4), an Authorised User may only make one copy of the materials for their own personal use. You must also comply with the restrictions in clause 2.5.
If you would like to purchase additional rights please email info@centralbanking.com